
Richtig verhalten am Unfallort, in den ersten 24 Stunden und bis zur Auszahlung
Ein Unfall ist eine Ausnahmesituation. Was Sie an der Unfallstelle, in den ersten 24 Stunden und bis zur Auszahlung tun sollten, erklärt Kfz-Sachverständiger Christoph Jansen.
Rund um die Uhr erreichbar – gern auch noch vom Unfallort aus.
Kfz-Sachverständiger und Fahrzeuglackierermeister
Personenzertifiziert für Kfz-Schäden und -Bewertung (Euro-Zert) · Selbstständiger Kfz-Gutachter seit 2021
ca. 9 Min. Lesezeit · Aktualisiert: Oktober 2026
Meister
Fahrzeuglackierermeister – erkennt verdeckte Schäden unter Lack und Stoßfänger
24/7
telefonisch und per WhatsApp erreichbar
Mobil
Begutachtung vor Ort, auch am Wochenende
Zertifiziert
Personenzertifizierter Sachverständiger für Kfz-Schäden und -Bewertung (Euro-Zert)
Inhalt dieses Ratgebers
Inhalt dieses Ratgebers anzeigen
1
Unfallstelle sichern (Warnblinker, Warnweste, Warndreieck) und am Unfallort bleiben. Wer sich unerlaubt entfernt, macht sich nach § 142 StGB strafbar.
2
Verletzte versorgen und den Notruf 112 wählen.
3
Polizei rufen, mindestens bei Verletzten, unklarer Schuld, Fahrerflucht oder einem Unfallgegner aus dem Ausland.
4
Beweise sichern: Fotos, Unfallbericht, Daten des Unfallgegners und von Zeugen.
5
Kein Schuldanerkenntnis unterschreiben.
6
Früh einen eigenen, unabhängigen Kfz-Gutachter anrufen, bevor Sie mit der Werkstatt oder der gegnerischen Versicherung Fakten schaffen.
7
Bei Beschwerden zeitnah zum Arzt, auch bei leichten Nackenschmerzen.
8
Nicht reparieren lassen, bevor der Schaden begutachtet ist.
Unfall gerade passiert?
Rufen Sie mich noch vom Unfallort aus an – rund um die Uhr, auch am Wochenende.
Geschädigter sind Sie, wenn Sie den Unfall nicht oder nicht allein verursacht haben und Ihnen ein Schaden entstanden ist – am Fahrzeug, an anderem Eigentum oder an Ihrer Gesundheit. Ein typisches Beispiel ist der Auffahrunfall: Jemand fährt Ihnen ins Heck, und in Sekunden ist die jahrelange Unfallfreiheit vorbei. Was bei einer Mitschuld gilt, lesen Sie unten bei den Sonderfällen.
Dieser Ratgeber beantwortet die wichtigsten Fragen Schritt für Schritt. Sie können mich außerdem rund um die Uhr anrufen und das Vorgehen noch vom Unfallort aus besprechen.
Sichern Sie zuerst die Unfallstelle, helfen Sie Verletzten und dokumentieren Sie dann den Unfall. Die Checkliste nach Zeitpunkten:
1
✓
Jeder Unfallbeteiligte muss vor Ort bleiben.
✓
Warnblinker einschalten, Warnweste anziehen, Warndreieck aufstellen.
✓
Eigenschutz geht vor: Vermeiden Sie Folgeunfälle.
2
✓
Nach Verletzten sehen und bei Bedarf den Notruf 112 wählen, ohne Smartphone über eine Notrufsäule.
✓
Erste Hilfe leisten, bei Atemstillstand 30-mal drücken und 2-mal beatmen. Verletzte nicht ruckartig bewegen.
✓
Polizei rufen, wenn es Verletzte gibt, die Schuld unklar ist, der Unfallgegner flüchtet oder aus dem Ausland kommt. Auch bei reinem Blechschaden empfehle ich die Polizei: Ihr Bericht dokumentiert den Unfall neutral.
3
✓
Fotos machen: Übersicht, Endstellung der Fahrzeuge, Schäden, Spuren und Kennzeichen.
✓
Unfallbericht ausfüllen und eine Unfallskizze anfertigen.
✓
Daten des Unfallgegners aufnehmen, Zeugen ansprechen und deren Kontaktdaten notieren.
✓
Nichts unterschreiben, was ein Schuldanerkenntnis sein könnte, und keine Sofortzahlung am Unfallort annehmen.
Noch keinen Unfallbericht im Handschuhfach?
Laden Sie die PDF-Vorlage herunter und legen Sie sie ausgedruckt ins Auto.
Und: Bringen Sie Ihr Fahrzeug nicht sofort in die Werkstatt, sondern warten Sie die Begutachtung ab.
1
Ihren eigenen Kfz-Gutachter: Rufen Sie am besten noch vom Unfallort aus einen unabhängigen Sachverständigen an, zum Beispiel mich unter 0174 663 78 52.
2
Einen Arzt, wenn Sie Beschwerden haben, auch bei leichten Nacken- oder Rückenschmerzen. Für Schmerzensgeld brauchen Sie ein ärztliches Attest.
3
Die gegnerische Versicherung, falls Sie sie noch nicht kennen: Über den Zentralruf der Autoversicherer (0800 250 2600) oder zentralruf.de finden Sie sie mit dem Kennzeichen heraus. Bietet man Ihnen dort an, Sie direkt an das Schadenmanagement der gegnerischen Versicherung weiterzuleiten, müssen und sollten Sie das nicht annehmen.
4
Ihre eigene Versicherung, wenn eine Mitschuld infrage kommt.
Bleiben Sie freundlich und kurz. Sie müssen Auskunft zum Unfallhergang geben, sich aber nicht auf das Schadenmanagement der Versicherung einlassen.
Liegt der Schaden über der Bagatellgrenze, gehören die Gutachterkosten bei einem unverschuldeten Unfall in der Regel zu Ihrem Schadenersatz, bei Mitschuld anteilig.
So antworten Sie:
✓
Unfall und Schaden anmelden und Ihre Daten angeben.
✕
Keine Einschätzung zur Schadenhöhe abgeben.
✕
Keinen Versicherungsgutachter, keinen Kostenvoranschlag statt Gutachten und keine Abfindung akzeptieren, bevor Sie das mit Ihrem Gutachter oder Anwalt besprochen haben.
✓
Mitteilen, dass Sie einen eigenen, unabhängigen Sachverständigen beauftragen.
Haftpflichtschaden
Die gegnerische Versicherung ist Ihnen gegenüber nicht weisungsberechtigt: Sie wählen Gutachter und Werkstatt selbst.
Kaskoschaden (Teil- oder Vollkasko)
Hier kann Ihre eigene Versicherung je nach Vertrag Vorgaben zu Gutachter und Werkstatt machen.
Das hängt von der Schadenhöhe ab. Faustregel: Bei einem Bagatellschaden unter ca. 750 € reicht meist ein Kostenvoranschlag, in der Grauzone bis ca. 1.000 € kann ein Kurzgutachten sinnvoll sein. Darüber ist ein Unfallgutachten die bessere Grundlage, um alle Ansprüche vollständig zu beziffern. Ausführlich erkläre ich das im Ratgeber Kostenvoranschlag oder Gutachten?
Bei einem unverschuldeten Unfall trägt in der Regel die Versicherung des Verursachers die Gutachterkosten. Mit einer Abtretungserklärung müssen Sie in der Regel nicht in Vorkasse gehen.
unter ca. 750 €
Bagatellschaden: Ein Kostenvoranschlag reicht meist.
bis ca. 1.000 €
Grauzone: Ein Kurzgutachten kann sinnvoll sein.
über ca. 1.000 €
Ein Unfallgutachten ist die bessere Grundlage für alle Ansprüche.
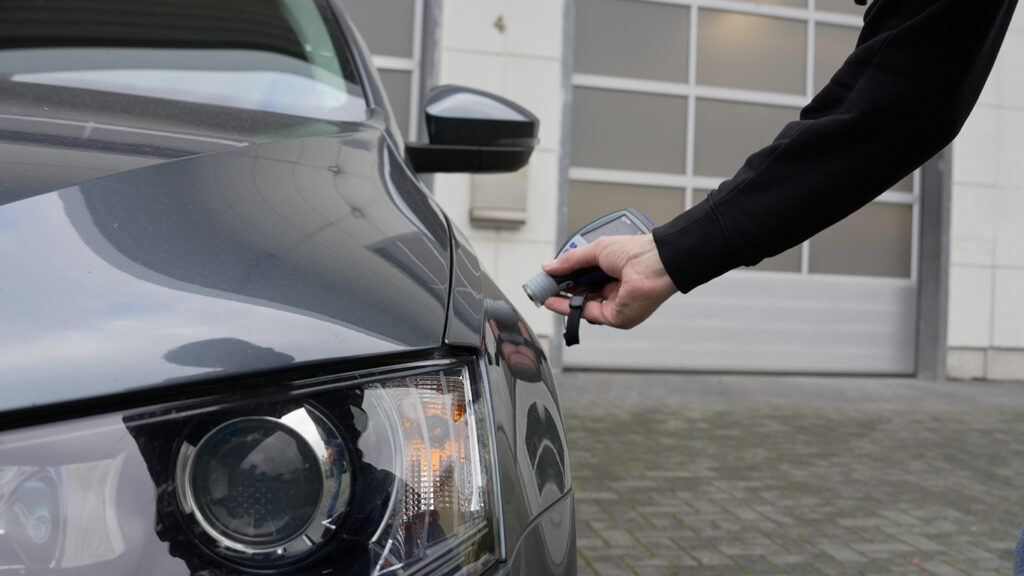
Hinter einem Stoßfänger mit kleinem Kratzer können verbogene Halter, Träger oder beschädigte Sensoren stecken. Als Fahrzeuglackierermeister prüfe ich deshalb auch unter der Oberfläche, etwa per Lackschichtenmessung, und bei hoher Aufprallenergie mit einer 3D-Karosserievermessung.
Je nach Fall können Sie als Geschädigter unter anderem diese Positionen geltend machen:
Die Details finden Sie auf der Seite Ihre Rechte nach dem Unfall.
Bei Personenschäden, Streit um die Schuld oder Kürzungen durch die Versicherung ist ein Fachanwalt für Verkehrsrecht sinnvoll. Auf Wunsch nenne ich Ihnen Kanzleien aus meinem Netzwerk.
✓
Reparatur nach Gutachten oder fiktive Abrechnung (Auszahlung)
✓
Wertminderung
✓
Mietwagen oder Nutzungsausfall
✓
Gutachter- und Anwaltskosten
✓
Unkostenpauschale
✓
bei Verletzungen: Schmerzensgeld, Heilbehandlungskosten, Haushaltsführungsschaden und Verdienstausfall
✓
bei Haftpflichtschäden: freie Wahl von Gutachter und Werkstatt
In der Praxis dauert die Regulierung meist etwa 4 bis 8 Wochen. Rechtlich muss die Versicherung des Verursachers nach § 3a Pflichtversicherungsgesetz spätestens drei Monate, nachdem Sie Ihren Anspruch angemeldet haben, ein begründetes Angebot vorlegen – oder begründet antworten, wenn sie die Haftung ablehnt oder die Schadenhöhe noch nicht feststeht.
Ihre Ansprüche verjähren nach drei Jahren (§ 195 BGB). Die Frist beginnt mit dem Ende des Jahres, in dem der Unfall passiert ist.
4 bis 8 Wochen
dauert die Regulierung in der Praxis meist.
3 Monate
Frist für ein begründetes Angebot nach § 3a Pflichtversicherungsgesetz
3 Jahre
bis zur Verjährung, gerechnet ab dem Ende des Unfalljahres (§ 195 BGB)
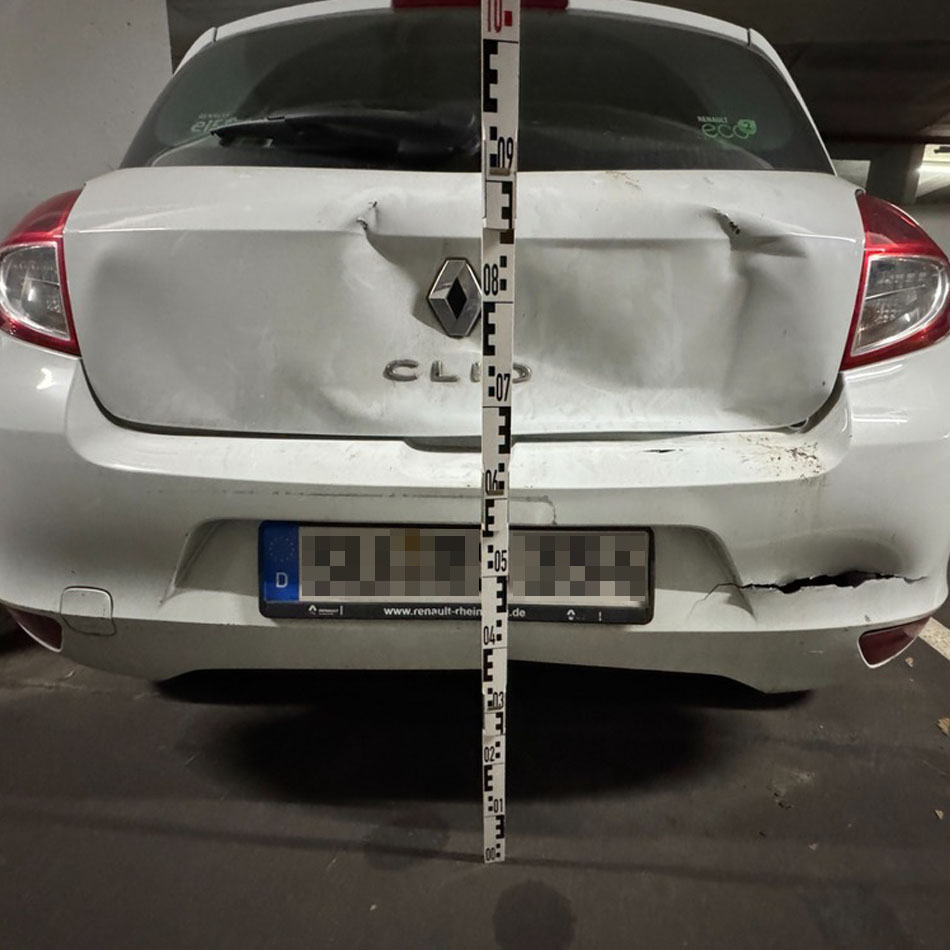
Ein Renault Clio erlitt einen wirtschaftlichen Totalschaden: Die Reparatur hätte knapp 12.000 € gekostet. Ausgezahlt wurde deshalb die Differenz aus Wiederbeschaffungswert und Restwert, dazu kam der Nutzungsausfall:
Wiederbeschaffungswert
4.800 €
abzüglich Restwert
− 355 €
Auszahlung Fahrzeugschaden
4.445 €
zuzüglich Nutzungsausfall: 14 Tage × 23 € (Gruppe A)
+ 322 €
Summe
4.767 €
Die Versicherungen regulieren nach der Haftungsquote. Haben Sie eine Vollkaskoversicherung, können Sie über das Quotenvorrecht bestimmte Positionen, etwa die Selbstbeteiligung, vorrangig ersetzt bekommen.
Rufen Sie immer die Polizei und erstatten Sie Anzeige. Haben Sie oder Zeugen das Kennzeichen gesehen? Bleibt der Verursacher unbekannt, kann die Verkehrsopferhilfe e. V. eine Anlaufstelle sein.
Es gelten dieselben Rechte, Schäden an Aufbau und Technik gehen aber schnell in die Tausende. Ein spezialisiertes Wohnmobil-Gutachten berücksichtigt diese Besonderheiten.
Rufen Sie die Polizei zur Unfallaufnahme und nehmen Sie den Europäischen Unfallbericht mit, möglichst auch in der Landessprache. Bei Unfällen in der EU können Sie Sachschäden meist von Deutschland aus über einen Regulierungsbeauftragten abwickeln, den Ihnen der Zentralruf der Autoversicherer nennt.
Rufen Sie die Polizei und tauschen Sie alle Versicherungsdaten aus. Fotografieren Sie die Grüne Karte des Unfallgegners als internationalen Versicherungsnachweis. Für die Regulierung in Deutschland ist das Deutsche Büro Grüne Karte zuständig. Melden Sie den Schaden vorsorglich auch Ihrer eigenen Versicherung.
Je früher Sie anrufen, desto schneller kann ich Sie beraten oder vor Ort sein. Ich begutachte mobil, bei Ihnen zu Hause, am Arbeitsplatz oder in der Werkstatt; Termine sind auch am Wochenende möglich. Mein Anspruch ist, Ihnen möglichst noch am Tag des Unfalls weiterzuhelfen.
Ihre Frage ist nicht dabei? Rufen Sie mich an – ich bin rund um die Uhr erreichbar.
0174 663 78 52Bei Verletzten, unklarer Schuld, Fahrerflucht oder einem Unfallgegner aus dem Ausland sollten Sie die Polizei immer rufen. Bei einem reinen, überschaubaren Blechschaden besteht keine Pflicht. Ich empfehle es trotzdem, weil der Polizeibericht den Unfall neutral dokumentiert und die Regulierung erleichtert.
Ja. Bei einem unverschuldeten Unfall mit einem Schaden über der Bagatellgrenze wählen Sie Ihren Gutachter frei, die gegnerische Versicherung ist nicht weisungsberechtigt. Achten Sie auf Unabhängigkeit von Versicherungen, eine nachprüfbare Qualifikation, gute Erreichbarkeit, Vor-Ort-Service und echte Kundenbewertungen.
In der Regel die Haftpflichtversicherung des Unfallverursachers, sofern der Schaden über der Bagatellgrenze liegt; bei Mitschuld anteilig. Mit einer Abtretungserklärung müssen Sie in der Regel nicht in Vorkasse gehen. Neben dem Grundhonorar sind auch angemessene Nebenkosten wie Fahrtkosten erstattungsfähig.
Nein, Sie müssen der Versicherung nur die nötigen Informationen zum Unfall geben, das geht auch schriftlich. Auf Angebote ihres Schadenmanagements müssen Sie sich nicht einlassen. Ein Telefonat kann deshalb kurz bleiben: Schaden anmelden, keine Zusagen machen.
Ihre Ansprüche gegen den Verursacher verjähren erst nach drei Jahren, gerechnet ab dem Ende des Unfalljahres. Trotzdem sollten Sie den Schaden so schnell wie möglich melden, weil sich der Unfall dann besser belegen lässt. Der Unfallverursacher selbst muss den Unfall seiner Versicherung innerhalb einer Woche melden.
Besser nicht. Lassen Sie den Schaden zuerst unabhängig begutachten, damit die Schadenhöhe belegt ist. Im Idealfall liegt vor der Reparatur eine Kostenübernahmeerklärung der gegnerischen Versicherung vor. Bei einem Kaskoschaden beachten Sie die Vorgaben Ihrer Teil- oder Vollkaskoversicherung, etwa eine vertragliche Werkstattbindung.
Ruhe bewahren, Beweise sichern, früh einen unabhängigen Gutachter einschalten: Mit diesen drei Schritten legen Sie die Grundlage für eine faire Schadenregulierung.
Als Kfz-Sachverständiger in Bonn und im Rhein-Sieg-Kreis unterstütze ich Sie mit:
✓
Personenzertifizierung für Kfz-Schäden und -Bewertung (Euro-Zert)
✓
Spezialisierung auch auf Wohnmobile: geprüfter Sachverständiger für Freizeitmobile/Caravan (CGF e. V.)
✓
dem Blick des Fahrzeuglackierermeisters und 3D-Karosserievermessung
✓
mobiler Begutachtung vor Ort, auch am Wochenende
✓
Erreichbarkeit rund um die Uhr per Telefon und WhatsApp
✓
einem Netzwerk aus Werkstätten und Fachanwälten für Verkehrsrecht
